L'essentiel
- Le 12 octobre, le tribunal de commerce de Bordeaux a liquidé Tudigo et écarté toutes les offres, dont celle du Blast Club : 100 000 euros, 5 salariés repris et la gestion gratuite des 116 véhicules en actions.
- Les quelque 700 actionnaires de Tudigo SAS perdent les 3 millions d'euros investis en 2022 et 2023 ; les investisseurs des 116 SPV et les obligataires gardent leurs titres.
- Le plan de secours facture 8 400 euros par véhicule et par an, soit près d'un million d'euros par an au total, mais aucun associé n'est obligé de payer.
Le tribunal de commerce de Bordeaux a liquidé Tudigo le 12 octobre en écartant toutes les offres de reprise, dont celle du Blast Club d'Anthony Bourbon. Les quelque 700 actionnaires directe de la plateforme perdent leur mise. Les plus de 25.000 investisseurs des 116 véhicules qui portent les projets financés gardent leurs titres, mais devront payer un suivi que Blast proposait d'assurer gratuitement. Rien ne les oblige pourtant à signer. Sous un même nom, deux populations d'investisseurs connaissent désormais des sorts opposés.
Tudigo SAS liquidée, 116 véhicules d'investissement toujours debout
La première catégorie d'actionnaires a misé sur la plateforme TUDIGO elle-même. Lors des levées communautaires de 2022 et 2023, environ 700 particuliers ont apporté près de 3 millions d'euros au capital de la société (chiffres issus de notre enquête d'août). Comme actionnaires, ils passent derrière tous les créanciers : leur mise est perdue. Le président et cofondateur Stéphane Vromman les avait prévenus avant le jugement qu'ils ne pouvaient rien en espérer, selon Le Brief Patrimonial.
La seconde, de loin la plus nombreuse, a investi à travers des SPV (des sociétés holding destinés à réunir leurs investissements) dans les projets présentés par la plateforme : plus de 215 millions d'euros levés auprès de 26 000 investisseurs depuis 2012, selon les chiffres revendiqués par Tudigo. Les souscripteurs en actions détiennent leurs titres à travers 116 sociétés de portage, les TUDI HOLDING, liées à des entreprises en activité ; les obligataires sont créanciers directs des sociétés émettrices. Aucun de ces véhicules n'est liquidé. Leurs titres restent hors de l'actif de Tudigo, tout comme les fonds en attente de reversement, ségrégués chez l'établissement de paiement Lemonway. La liquidation emporte le prestataire agréé, pas les placements qui avaient été fait à travers la plateforme.
100 000 euros refusés face à un passif de plusieurs millions
Plusieurs candidats s'étaient manifestés, parmi lesquels Magellim, maison mère de la plateforme immobilière Baltis, déjà sanctionné lourdement par l'AMF et qui peine déjà à honorer ses engagements financiers auprès de ses actuels partenaires , le fonds Overlord de Gaspard de Monclin et le Blast Club d'Anthony Bourbon, selon l'éditeur Benjamin Charles, qui a révélé le contenu des offres dans ses newsletters Le Brief Patrimonial et ZeroBullshit. L'offre de Blast était la plus construite : 100 000 euros, cinq salariés repris sur 24, l'accord de Lemonway et un courrier favorable de l'AMF.
Le tribunal a mis ce prix en regard d'un passif compris entre 3,5 et 4,5 millions d'euros, incluant les sommes dues aux prestataires ayant relevés dès 2023 les anomalies et surtout un passif latent non déclaré selon les sources, pour un chiffre d'affaires tombé de 6,82 à 4,08 millions d'euros entre 2024 et 2025, et l'a jugé insuffisant. La décision défend l'intérêt des créanciers. Elle risque de ne rien leur rapporter : sans activité ni agrément, l'actif cessible se réduit pour l'essentiel à une marque abîmée par la procédure.
975 000 euros par an : la facture que Blast proposait d'absorber
Faute de repreneur, le plan de continuité d'activité (PCA) organisé par Tudigo, que la réglementation européenne impose à toute plateforme agréée, prend le relais. C'est la raison du choix du Tribunal les épargnants étaient déjà encadrés et les fameux SPV hors de son champs d'action. Un PCA qui prévoit, côté actions, la société de recouvrement 1563 propose de présider chaque véhicule pour 8 400 euros TTC par an, financés par des appels de fonds auprès des associés. Rapporté aux 116 véhicules, le total atteint environ 975 000 euros par an, selon notre calcul. Sur cinq ans, ce forfait absorbe 42 % d'une levée de 100 000 euros, a calculé Le Brief Patrimonial. Comme quoi, il est important de lire les petites lignes parfois.
Blast proposait de prendre ces présidences à sa charge, pour 1,39 million d'euros autofinancés, soit l'équivalent d'environ dix-sept mois du tarif 1563. La gratuité visait les levées en actions ; rien n'indique qu'elle couvrait le suivi des obligations traités différement. L'offre n'avait rien de philanthropique : 26 000 investisseurs déjà rompus au non-coté forment un fichier de prospects idéal pour le club d'Anthony Bourbon, dont nous relevions en juin la cession d'actions de 2024 présentée comme une levée de fonds.
Obligataires : jusqu'à 19 200 euros par an et par emprunt en défaut
Côté financements obligataires, Tudigo représentait la masse des porteurs. Son plan confie ce rôle à Covalt et le recouvrement à 1563. Pour un emprunt qui rembourse normalement, les deux prestataires prélèvent 12 000 euros TTC par an, quel que soit le montant levé, auxquels s'ajoutent 1,8 % des sommes reversées pour le prestataire technique Capsens. Pour un emprunt en défaut, la facture passe à 19 200 euros par an. Le dispositif ne démarre que si des obligataires volontaires avancent 7 300 euros de frais de prise en charge avant le 29 octobre ; ces avances sont rémunérées 15 % par an et remboursées avant tout le reste. Le vote sur ce plan était ouvert jusqu'au 11 octobre ; son résultat n'est pas public à ce jour. L'exemple Koregraph n'est pas de bon augure puisque nombre de financement sont en déshérence depuis plus de 3 ans.
Une alternative existe, citée par Tudigo elle-même après négociation avec l'administrateur judiciaire. La fintech Aircap proposait de facturer 4 800 euros TTC par an et par emprunt, sain ou en défaut, plus 1,2 % à 2,4 % des sommes recouvrées, et propose de présider les véhicules en actions au même tarif.
Aucun investisseur n'est tenu de payer
Les modalités de ce plan de continuité est soumis au vote de chaque épargnant, et rien n'oblige à l'approuver. L'article 1836 du code civil interdit d'augmenter les engagements d'un associé sans son accord : aucun actionnaire d'une TUDI HOLDING ne peut être contraint de financer le mandat un nouveau président. Le revers est connu. Sans payeur ni volontaire, la présidence devient vacante au terme d'un préavis de trois mois. Les associés peuvent alors désigner l'un des leurs, mandater un autre prestataire ou demander au juge des référés un mandataire ad hoc. Le tribunal de commerce de Bordeaux a déjà employé ce mécanisme en novembre 2025 pour tenter débloquer la holding qui contrôle 70 % de Tudigo dans le cadre du conflit entre les fondateurs de la société.
Pour les détenteurs de dette obligataire, la loi plafonne au dixième de l'intérêt annuel les frais de gestion que l'assemblée peut faire retenir sur les intérêts (article L. 228-71 du code de commerce). Si aucun représentant de la masse n'est élu, l'un d'eux peut être désigné en référé.
Les investisseurs ne partent pas de zéro. Le collectif d'obligataires né de la chute de Koregraf, qui y a obtenu des baisses de tarifs et formé des investisseurs au rôle de représentant, peut appliquer la même méthode à Tudigo (bureau@collectifok.org). Actionnaires de la plateforme et des véhicules échangent aussi sur un serveur Discord. Sur ce dernier, les messages et membres affluent, à la recherche d'informations et de solutions pour tenter de ne pas perdre leur épargne.
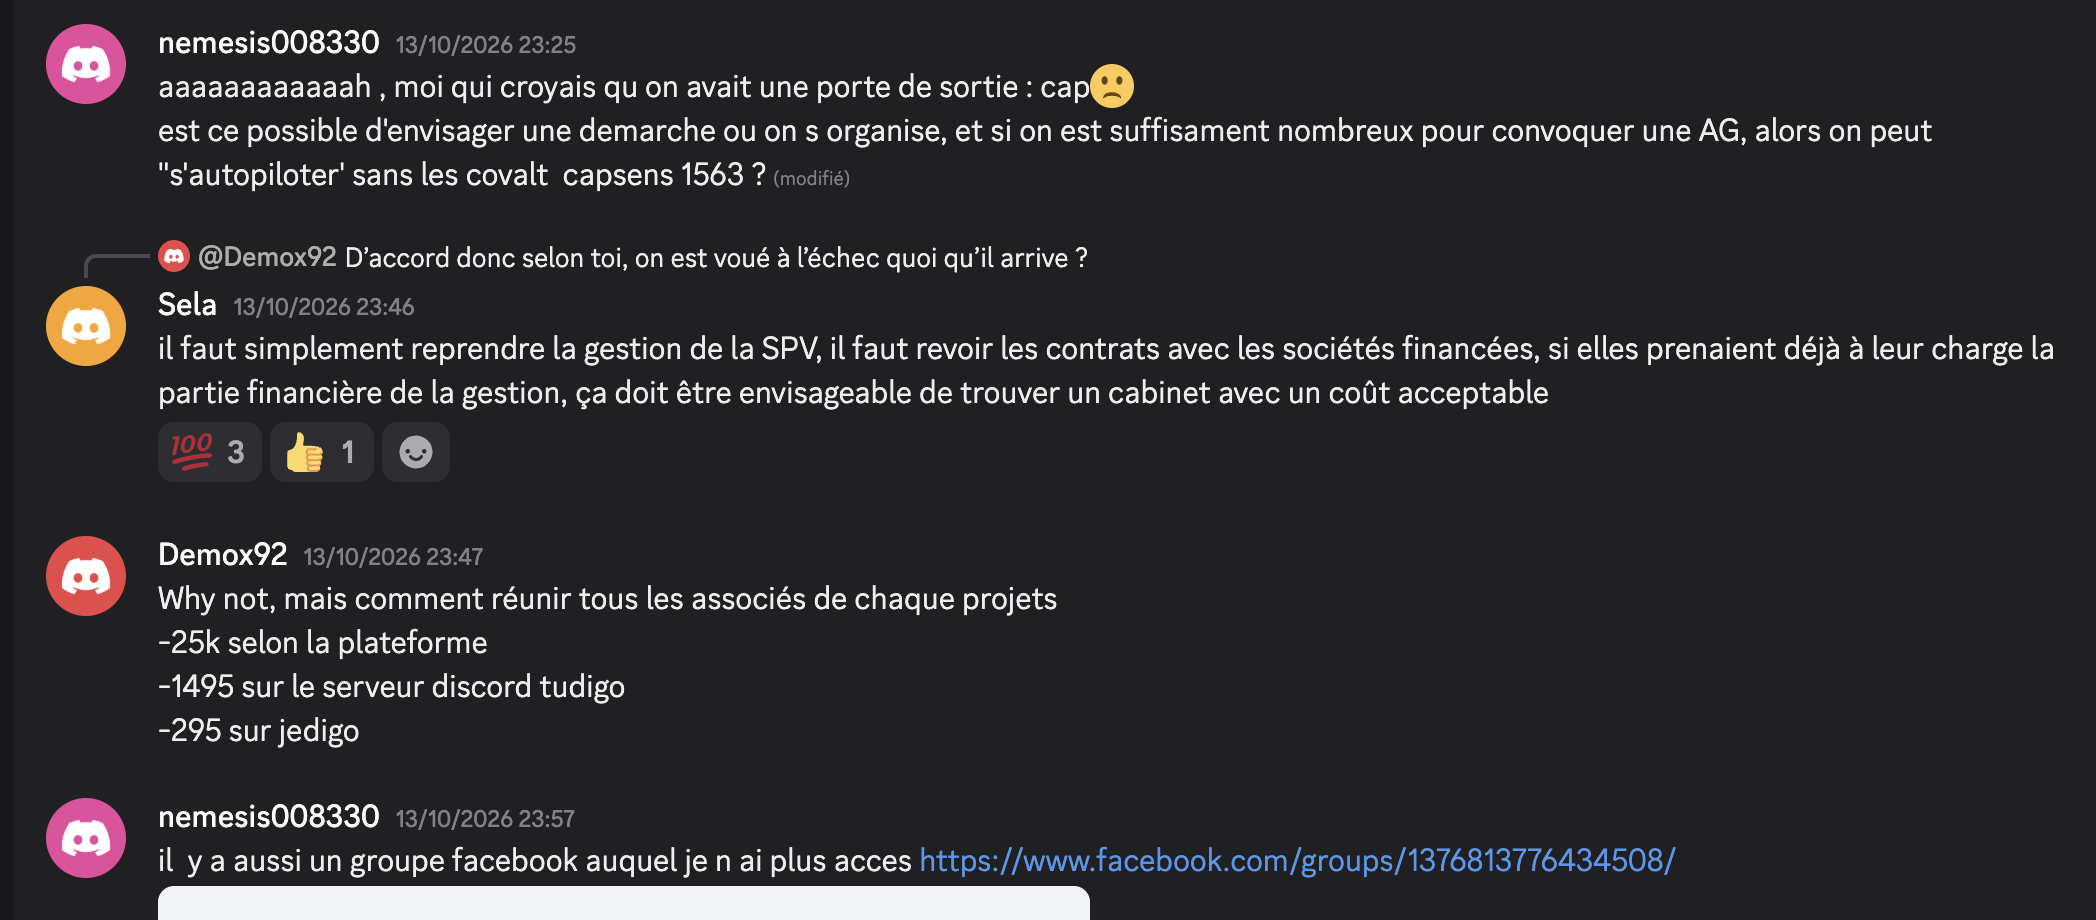
Pour les investisseurs, pour l'instant, il semble même difficile de s'y retrouver entre les groupe WhatsApp, les serveurs Discord, et les groupe Facebook.
La responsabilité des dirigeants, un dossier pour les seuls créanciers
La liquidation ouvre une autre voie : l'action en responsabilité pour insuffisance d'actif (article L. 651-2 du code de commerce), qui peut viser les dirigeants de Tudigo SAS en cas de faute de gestion ayant contribué au passif. Elle appartient au liquidateur, au parquet ou aux créanciers contrôleurs, et les sommes éventuellement obtenues reviennent aux créanciers, pas aux investisseurs des véhicules. Les documents que nous avons consultés en août, dont des alertes de l'AMF et du responsable de la conformité dès février 2025, pourraient y être examinés. Aucune décision n'établit à ce jour de faute. Stéphane Vromman, pourtant au coeur de ces disfonctionnements réglementaires et ayant ignoré des alertes a, de son côté, annoncé transmettre ses informations aux actionnaires pour qu'ils puissent se joindre à des procédures, estimant que l'intérêt de la plateforme avait été « bafoué à de nombreuses reprises », selon Le Brief Patrimonial.
L'AMF, dans son rôle de protection de l'épargnant final, avait logiquement écrit en faveur de la reprise par Blast, seule offre englobant tout le dispositif. Elle n'a publié à ce jour aucune décision sur l'agrément de Tudigo, qui est mécaniquement suspendu, faute de fonds propres, ni aucune position sur des plans de continuité que des milliers d'investisseurs s'apprêtent à financer sans savoir qu'ils peuvent les refuser, pour lesquel l'AMF ne pourra malheureusement rien. Les premières avances des obligataires sont attendues le 29 octobre.
Cela pose cependant la question du périmètre d'intervention d'un TAE qui est limité dans son action dans ce type de circonstances alors que plus de 25 000 épargnants sont potentiellement à risque...
[NDLR : l'actionnaire majoritaire de la société éditrice d'AQUI.Media, sans rôle rédactionnel, est en contentieux avec Tudigo.]
Sources utilisées
- Les Echos, Sandra Pirrmann, 13 octobre 2026 (texte transmis par la rédaction)
- Le Brief Patrimonial, 13 octobre 2026
- ZeroBullshit, 13 octobre 2026
- Benjamin Charles, post LinkedIn du 13 octobre 2026 (offres Magellim et Overlord, passif de 3,5 M€)
- BODACC, jugement d'ouverture du redressement, 16 août 2026
- TC Bordeaux, ordonnance de référé du 4 novembre 2025
- Code civil, art. 1836 ; code de commerce, art. L. 228-71, L. 651-2 et L. 651-3 (liens Légifrance à insérer)
- AQUI.Media, articles des 12 et 22 août et du 1er juin 2026
Liquidation de Tudigo : quatre questions pour les investisseurs
Les investisseurs de Tudigo perdent-ils leur argent ?
Cela dépend de leur placement. Les quelque 700 actionnaires de Tudigo SAS, qui ont investi dans la plateforme elle-même, passent derrière tous les créanciers et perdent leur mise. Les investisseurs des 116 véhicules TUDI HOLDING et les obligataires gardent leurs titres, dont la valeur dépend des entreprises financées et non de la plateforme.
Pourquoi le tribunal a-t-il refusé l’offre de Blast ?
Selon Le Brief Patrimonial et ZeroBullshit, le tribunal de commerce de Bordeaux a jugé le prix de 100 000 euros trop bas au regard du passif de Tudigo, estimé entre 3,5 et 4,5 millions d’euros selon les sources. Les investisseurs des véhicules n’étant pas créanciers de la plateforme, leur intérêt n’entrait pas dans ce calcul.
Les investisseurs sont-ils obligés de payer le plan de continuité ?
Non. L’article 1836 du code civil interdit d’augmenter les engagements d’un associé sans son accord. Les investisseurs peuvent voter contre, demander d’autres devis, comme celui d’Aircap à 4 800 euros par an, ou désigner l’un des leurs. Sans payeur ni volontaire, la présidence d’un véhicule devient toutefois vacante au bout de trois mois.
Qui peut agir contre les dirigeants de Tudigo ?
L’action en responsabilité pour insuffisance d’actif appartient au liquidateur, au parquet ou aux créanciers contrôleurs. Les sommes éventuellement obtenues reviennent aux créanciers de Tudigo, pas aux investisseurs des véhicules. Aucune décision n’établit à ce jour de faute des dirigeants.